Domain der-mietkoch.de kaufen?
Wir ziehen mit dem Projekt
der-mietkoch.de um.
Sind Sie am Kauf der Domain
der-mietkoch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-mietkoch.de kaufen?
Was sind die wichtigsten Aspekte, die bei der Wahl einer Invaliditätsabsicherung zu beachten sind?
Die Höhe der Invaliditätsleistung ist entscheidend, um den gewohnten Lebensstandard zu sichern. Die Definition der Invaliditätskriterien sollte klar und umfassend sein. Zudem ist es wichtig, auf die Vertragsbedingungen und Ausschlüsse zu achten. **
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die in Deutschland über die gesetzliche Rentenversicherung läuft. Die private Invaliditätsversicherung hingegen wird von privaten Versicherungsunternehmen angeboten und bietet individuellere Leistungen und höhere Absicherungsmöglichkeiten. Die staatliche Invaliditätsversicherung zahlt nur eine Rente, wenn die Erwerbsfähigkeit um mindestens 50 Prozent gemindert ist, während die private Invaliditätsversicherung auch bei einer geringeren Minderung der Erwerbsfähigkeit leistet. **


Ähnliche Suchbegriffe für Invaliditätsabsicherung
Top-Angebote
Produkte zum Begriff Invaliditätsabsicherung:


-
Welche verschiedenen Arten von Invaliditätsabsicherung gibt es und wie unterscheiden sie sich voneinander?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die gesetzliche Unfallversicherung, die private Unfallversicherung, die Berufsunfähigkeitsversicherung und die Erwerbsunfähigkeitsversicherung. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen und Berufskrankheiten, während die private Unfallversicherung auch außerhalb der Arbeit gilt. Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man seinen Beruf aufgrund von Krankheit oder Unfall nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung eine Rente zahlt, wenn man gar nicht mehr arbeiten kann. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die im Falle einer dauerhaften Erwerbsunfähigkeit eine Rente zahlt. Die private Invaliditätsversicherung hingegen bietet individuelle Absicherungsmöglichkeiten, die je nach Vertragsumfang und Versicherungsunternehmen variieren können. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, kann die private Invaliditätsversicherung individuell angepasst werden und bietet oft umfassendere Leistungen. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Absicherung. Die staatliche Absicherung erfolgt über die gesetzliche Rentenversicherung und bietet eine finanzielle Unterstützung bei dauerhafter Erwerbsunfähigkeit. Die private Absicherung hingegen umfasst verschiedene Versicherungsprodukte wie die Berufsunfähigkeitsversicherung, die Unfallversicherung oder die Dread-Disease-Versicherung, die individuell abgeschlossen werden können und je nach Vertragsumfang unterschiedliche Leistungen bieten. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, können private Versicherungen individuell auf die Bedürfnisse und Risiken des Versicherten zugeschnitten werden. **
-
Welche Möglichkeiten der Invaliditätsabsicherung gibt es und welche Faktoren sollte man bei der Auswahl einer entsprechenden Versicherung berücksichtigen?
Es gibt die private Berufsunfähigkeitsversicherung, die staatliche Erwerbsminderungsrente und die Unfallversicherung als Möglichkeiten der Invaliditätsabsicherung. Bei der Auswahl einer Versicherung sollte man die Höhe der Leistungen, die Vertragsbedingungen und die finanzielle Stabilität des Anbieters berücksichtigen. Zudem ist es wichtig, die individuelle Risikosituation und die eigenen Bedürfnisse zu analysieren. **
Wie kann man sich finanziell gegen Invalidität absichern und welche verschiedenen Arten von Invaliditätsabsicherung gibt es?
Man kann sich finanziell gegen Invalidität absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt. Diese zahlt eine monatliche Rente, wenn man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Eine alternative Absicherungsmöglichkeit ist die private Unfallversicherung, die eine Einmalzahlung oder eine Rente bei dauerhafter Invalidität leistet. Zudem gibt es die staatliche Erwerbsminderungsrente, die jedoch oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Eine Kombination aus verschiedenen Absicherungsformen kann sinnvoll sein, um im Falle einer Invalidität finanziell abgesichert zu sein. **
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie können sie Menschen in verschiedenen Lebensbereichen unterstützen?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die staatliche Invaliditätsrente, private Berufsunfähigkeitsversicherungen und Unfallversicherungen. Diese Versicherungen können Menschen in verschiedenen Lebensbereichen unterstützen, indem sie finanzielle Sicherheit bieten, wenn sie aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig werden. Die staatliche Invaliditätsrente kann Menschen unterstützen, die aufgrund von gesundheitlichen Einschränkungen nicht mehr arbeiten können, während private Berufsunfähigkeitsversicherungen und Unfallversicherungen zusätzliche finanzielle Unterstützung bieten können. Durch den Abschluss einer Invaliditätsabsicherung können Menschen ihre Existenz und die ihrer Familie schützen und sich vor finanziellen Risiken im Falle einer dauerhaften Arbeitsunfähigkeit absichern. **
Top-Angebote
Produkte zum Begriff Invaliditätsabsicherung:
-
Bloomingville 82065292 food service trayServiertablett von Bloomingville 82065292 ist ein rundes braunes Brea-Tablett aus Seegras mit zusätzlichem Eisen zur Stabilisierung, einer dicht geflochtenen Oberfläche, muschelförmigem Rand und Schlaufengriffen. Dieses Serviertablett für Speisen kombiniert natürliche Materialien mit einem strukturierten Design, und aufgrund der verwendeten Materialien können Farbabweichungen auftreten. Rundes Serviertablett Aus Seegras mit Eisenstruktur Dicht geflochtene Oberfläche Muschelförmiger Rand Schlaufengriffe Ein natürliches Serviertablett mit markanten Flechtdetails für das Servieren und Präsentieren von Speisen.37,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Aspekte, die bei der Wahl einer Invaliditätsabsicherung zu beachten sind?
Die Höhe der Invaliditätsleistung ist entscheidend, um den gewohnten Lebensstandard zu sichern. Die Definition der Invaliditätskriterien sollte klar und umfassend sein. Zudem ist es wichtig, auf die Vertragsbedingungen und Ausschlüsse zu achten. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die in Deutschland über die gesetzliche Rentenversicherung läuft. Die private Invaliditätsversicherung hingegen wird von privaten Versicherungsunternehmen angeboten und bietet individuellere Leistungen und höhere Absicherungsmöglichkeiten. Die staatliche Invaliditätsversicherung zahlt nur eine Rente, wenn die Erwerbsfähigkeit um mindestens 50 Prozent gemindert ist, während die private Invaliditätsversicherung auch bei einer geringeren Minderung der Erwerbsfähigkeit leistet. **
-
Welche verschiedenen Arten von Invaliditätsabsicherung gibt es und wie unterscheiden sie sich voneinander?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die gesetzliche Unfallversicherung, die private Unfallversicherung, die Berufsunfähigkeitsversicherung und die Erwerbsunfähigkeitsversicherung. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen und Berufskrankheiten, während die private Unfallversicherung auch außerhalb der Arbeit gilt. Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man seinen Beruf aufgrund von Krankheit oder Unfall nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung eine Rente zahlt, wenn man gar nicht mehr arbeiten kann. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Invaliditätsversicherung. Die staatliche Invaliditätsversicherung ist eine gesetzliche Absicherung, die im Falle einer dauerhaften Erwerbsunfähigkeit eine Rente zahlt. Die private Invaliditätsversicherung hingegen bietet individuelle Absicherungsmöglichkeiten, die je nach Vertragsumfang und Versicherungsunternehmen variieren können. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, kann die private Invaliditätsversicherung individuell angepasst werden und bietet oft umfassendere Leistungen. **
Ähnliche Suchbegriffe für Invaliditätsabsicherung
-
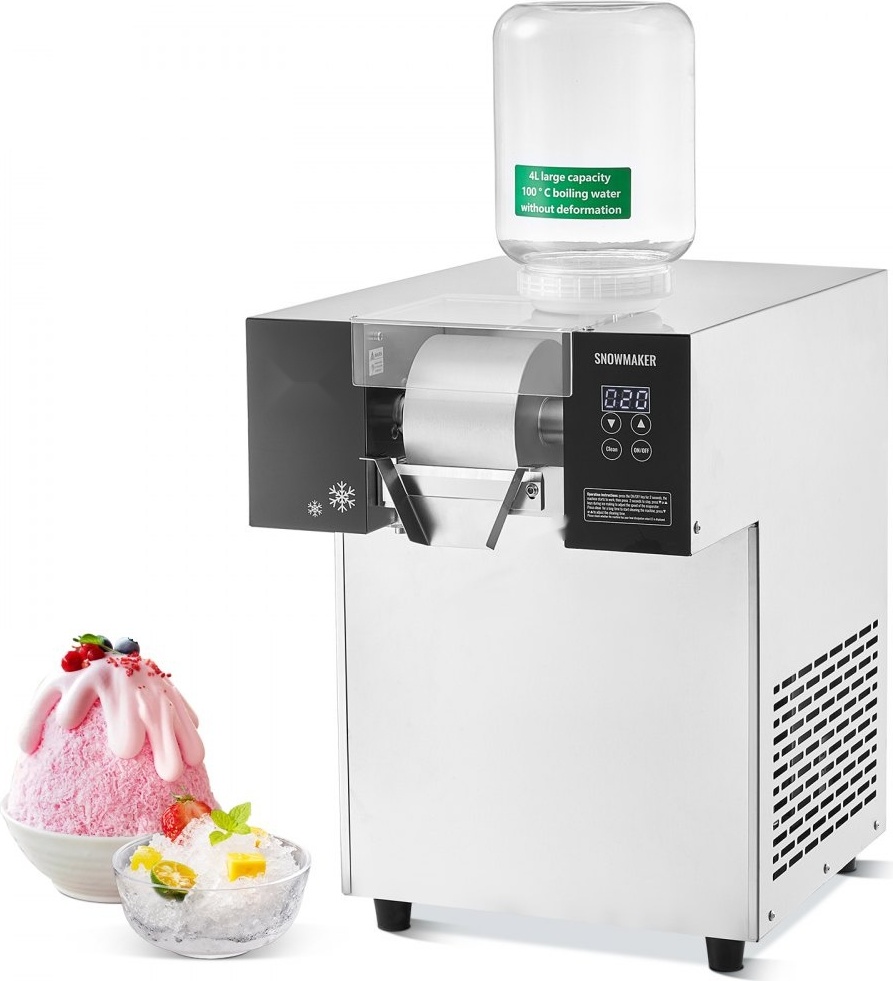
Kommerzielle Schneeflocken-Eismaschine - 180 kg/24h - Edelstahl Eisrasierer - professionelle Eisherstellung - für Gastronomie und CateringKommerzielle Schneeflocken-Eismaschine Die Kommerzielle Schneeflocken-Eismaschine bietet eine effiziente und kontinuierliche Eisproduktion. Ausgestattet mit einem leistungsstarken Luftkühlsystem, kühlt sie das Eis in nur 40 Sekunden ab und produziert es innerhalb von 3 Sekunden nach der Vorkühlung. Mit einer Kapazität von ungefähr 180 kg Eis pro Tag eignet sie sich ideal für die Herstellung verschiedener Getränke wie zuckerhaltige Getränke, alkoholische Getränke mit einem Alkoholgehalt von weniger als 10°, Fruchtsaftgetränke und Milch. Effiziente Eisproduktion: Die Eismaschine kann in kurzer Zeit große Mengen Eis herstellen.Verschiedene Eisformen: Mit variabler Walzengeschwindigkeit können verschiedene Eiscremetexturen erzielt werden.Einfache Bedienung: Das intelligente Touch-Bedienfeld ermöglicht eine einfache Steuerung und Überwachung der Eisproduktion.Robust & langlebig: Hergestellt aus hochwertigem Edelstahl für Robustheit und Langlebigkeit.Breite Anwendung: Ideal für den gewer1675,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie unterscheiden sie sich voneinander?
Es gibt grundsätzlich zwei Arten von Invaliditätsabsicherung: die staatliche und die private Absicherung. Die staatliche Absicherung erfolgt über die gesetzliche Rentenversicherung und bietet eine finanzielle Unterstützung bei dauerhafter Erwerbsunfähigkeit. Die private Absicherung hingegen umfasst verschiedene Versicherungsprodukte wie die Berufsunfähigkeitsversicherung, die Unfallversicherung oder die Dread-Disease-Versicherung, die individuell abgeschlossen werden können und je nach Vertragsumfang unterschiedliche Leistungen bieten. Während die staatliche Absicherung oft nur eine Grundversorgung bietet, können private Versicherungen individuell auf die Bedürfnisse und Risiken des Versicherten zugeschnitten werden. **
-
Welche Möglichkeiten der Invaliditätsabsicherung gibt es und welche Faktoren sollte man bei der Auswahl einer entsprechenden Versicherung berücksichtigen?
Es gibt die private Berufsunfähigkeitsversicherung, die staatliche Erwerbsminderungsrente und die Unfallversicherung als Möglichkeiten der Invaliditätsabsicherung. Bei der Auswahl einer Versicherung sollte man die Höhe der Leistungen, die Vertragsbedingungen und die finanzielle Stabilität des Anbieters berücksichtigen. Zudem ist es wichtig, die individuelle Risikosituation und die eigenen Bedürfnisse zu analysieren. **
-
Wie kann man sich finanziell gegen Invalidität absichern und welche verschiedenen Arten von Invaliditätsabsicherung gibt es?
Man kann sich finanziell gegen Invalidität absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt. Diese zahlt eine monatliche Rente, wenn man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Eine alternative Absicherungsmöglichkeit ist die private Unfallversicherung, die eine Einmalzahlung oder eine Rente bei dauerhafter Invalidität leistet. Zudem gibt es die staatliche Erwerbsminderungsrente, die jedoch oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Eine Kombination aus verschiedenen Absicherungsformen kann sinnvoll sein, um im Falle einer Invalidität finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Invaliditätsabsicherung und wie können sie Menschen in verschiedenen Lebensbereichen unterstützen?
Es gibt verschiedene Arten von Invaliditätsabsicherung, darunter die staatliche Invaliditätsrente, private Berufsunfähigkeitsversicherungen und Unfallversicherungen. Diese Versicherungen können Menschen in verschiedenen Lebensbereichen unterstützen, indem sie finanzielle Sicherheit bieten, wenn sie aufgrund von Krankheit oder Unfall dauerhaft arbeitsunfähig werden. Die staatliche Invaliditätsrente kann Menschen unterstützen, die aufgrund von gesundheitlichen Einschränkungen nicht mehr arbeiten können, während private Berufsunfähigkeitsversicherungen und Unfallversicherungen zusätzliche finanzielle Unterstützung bieten können. Durch den Abschluss einer Invaliditätsabsicherung können Menschen ihre Existenz und die ihrer Familie schützen und sich vor finanziellen Risiken im Falle einer dauerhaften Arbeitsunfähigkeit absichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.